广汽一汽“联姻”深度拆解:不是合并,是南北丰田“止战”

9月14日晚,广汽集团一纸停牌公告,宣告了中国汽车行业年度最重磅的整合动作。公告显示,广汽与一汽股份签署《意向协议》,筹划以发行股份方式购买一汽股份持有的某整车合资公司部分股权,并募集配套资金。交易完成后,一汽股份将成为广汽集团第二大和具有战略影响力的股东,但不构成实际控制人变更,不构成重组上市。
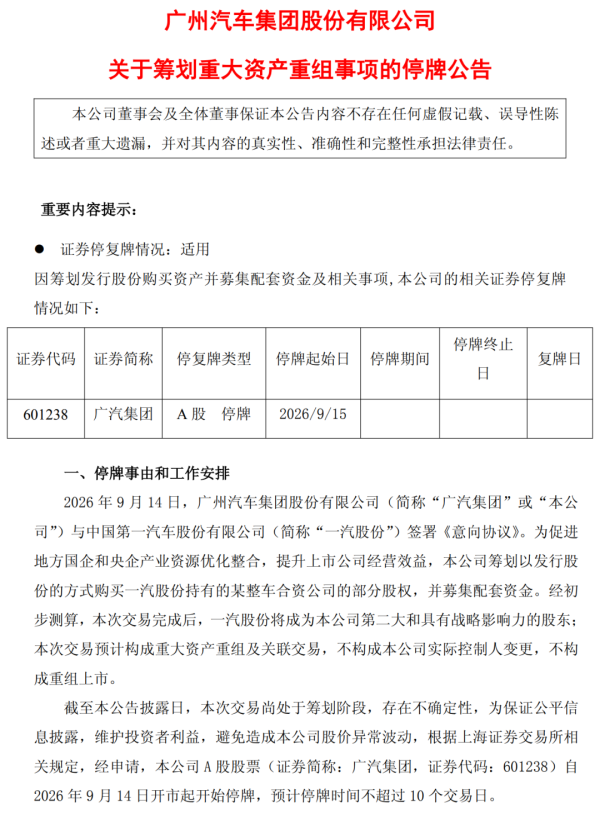
市场很快锁定了标的——一汽丰田。一汽股份目前持有一汽丰田50%股权,丰田汽车持有45.8%,丰田中国持有4.2%。这笔交易的本质不是两大集团的合并,而是围绕南北丰田的合资资产整合,用股权纽带把两家此前各自为战的合资体系绑在一起。
为什么是现在?两家都撑不住了,答案藏在半年报里。
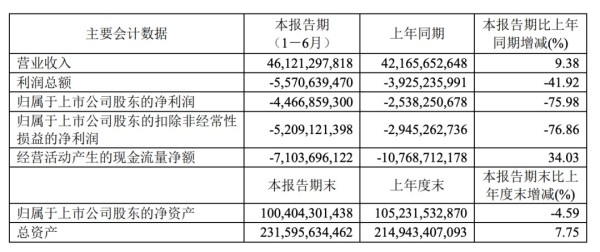
广汽集团2026年上半年合并营业总收入465亿元,同比增长9.13%,但归母净利润亏损44.67亿元,同比扩大75.98%;扣非归母净利润亏损52.09亿元。营收在涨,利润在崩。更关键的是结构问题:上半年总销量77.31万辆,自主品牌34.6万辆同比增长35.69%,新能源26.02万辆同比增长68.8%——自主在涨,合资在跌。广汽本田与广汽丰田从前是“利润奶牛”,贡献的投资收益从2023年的83.49亿元暴跌至2025年的24.85亿元,两年缩水超过70%。
一汽的情况同样严峻。2025年一汽销量330.2万辆,其中合资236.2万辆,占比约72%。2026年上半年,一汽-大众销量约55.8万辆,同比下降25%;一汽丰田销量27.37万辆,同比下滑27.4%;红旗上半年销量13.78万辆,同比下降38.8%。合资基本盘在收缩,自主品牌还没接上。
两家企业面临的共同命题是:合资红利退潮之后,钱从哪里来?
行业格局:从“各自为战”到“存量出清”,理解这笔交易,必须放在行业大背景下。
2026年上半年,整车制造环节平均利润率降至1.5%,创近十年最低;国内整车总产能超过4000万辆,产能利用率不足70%。汽车行业利润率在2026年1至7月进一步降至3.6%。价格战从燃油车卷到新能源,合资品牌整体市场份额已降至35.4%。
政策信号在交易宣布前三天落地。9月11日,工信部等九部门印发《智能网联新能源汽车产业发展“十五五”规划》,明确提出“加大汽车企业依法兼并重组和跨区域整合力度”,深入推进汽车生产企业集团化管理改革。同日,国家发改委产业发展司副司长邵稷表示,将以市场化、法治化方式推进企业间兼并重组,“避免在产品设计、技术研发等方面开展同质化竞争”。
产能预警首次被写入产业规划。2026年一季度汽车制造业产能利用率约70.3%,低于75%的健康线。这意味着,过去靠“多建一个平台、多推一个品牌”来抢市场的逻辑已经走到尽头。
广汽与一汽的交易,精准踩在了这个政策窗口上。但它选取的切口很轻——不触及集团实控权,只围绕合资整车资产进行股权绑定。乘联分会秘书长崔东树评价,走持股联营而非全盘合并,“既能保留各自法人主体、稳住央地国资与合资外方利益”。
这种“轻整合”模式的意义,超出了这笔交易本身。2025年,东风与长安围绕集团层面的重组探索最终告吹。广汽一汽选择了更务实的路径:先动合资板块,用股权换股权,不掏现金,不改变控制权。如果这条路走通,后面等着跟进的,不会只有一家。
品牌发展:南北丰田“止战”,自主品牌互补
从内耗到协同,南北丰田的整合逻辑最为直接。
在“双生车型”策略下,广汽丰田的凯美瑞对应一汽丰田的亚洲龙,一汽丰田的RAV4荣放对应广汽丰田的威兰达。同一平台、同一定位、同一价格带,直接形成内部竞争。这种内耗在增量时代尚可容忍,在存量时代就是纯粹的利润蒸发。
整合方案已经浮出水面:拟成立丰田(中国)销售公司,丰田占股50%,一汽占股25%,广汽占股25%。双方旗下姐妹车型仅保留全球车,经销商渠道完全打通,可同时销售和维修所有丰田车型。
2026年1至8月,丰田中国销量为92.79万辆,同比下降19%,而丰田在中国的总产能在130万辆以上。在缩量压力下,统一渠道、减少双车内耗,是守住合资基本盘的唯一选择。
自主品牌:广汽的技术,一汽的品牌
合资板块的整合只是入口,真正的价值在于自主品牌的技术与资源协同。
广汽在新能源领域的积累是看得见的:累计装车超130万台的弹匣电池、因湃电池产能以及巨湾技研的全固态电池技术。埃安专利申请量超112件,科创评分超越行业85%。这些技术资产如果通过集团层面的协同注入一汽奔腾,奔腾无需再“从零开始”造车。
一汽的底牌则是品牌积淀和体系资源。红旗具备自主豪华品牌基础,解放商用车底盘体系完整,在政企市场和北方渠道深耕多年。中金指出,一汽在自主新能源规模、智能化迭代及南方市场布局仍有补强空间,而广汽正处于新能源转型与盈利筑底阶段,双方差异化资源禀赋形成较强互补。
但互补不等于自动协同。有分析指出,红旗、奔腾的新能源技术体系与广汽埃安、传祺“高度重叠,并不存在能形成‘代差’的技术互补”。真正的考验在于:整合之后,双方能否真正削减重复的平台和品牌,而不是只增加一个战略股东。
出海:更大的协同空间
出海是另一个容易被忽视的协同维度。
广汽1至8月自主品牌出口17.2万辆,同比增长136%;8月单月出口近2.7万辆,同比增长177%。截至上半年,广汽已建成7座海外KD工厂及9大海外零部件仓库,首个海外自主电池PACK工厂已开始建设。
一汽的海外布局同样在推进,但节奏偏慢。如果双方能够共享海外渠道和产能布局,中国车企出海从“单打独斗”转向“体系作战”,规模效应将显著放大。中国车企出海正从“产品出口”转向“产能出海”的深水区,单打独斗的成本太高了。
谁的账本更划算?这笔交易对双方的账,需要分开算。
对广汽而言,获得一汽丰田部分股权,意味着南北丰田的整合主导权向广汽倾斜——广汽在新能源转型和C端市场理解上的经验,可能反向输入合资体系。同时,一汽成为战略股东后,广汽在央企资源对接、北方市场布局、商用车协同等方面有了更强的支点。但代价是股权稀释,广州国资委仍控股,但一汽作为“具有战略影响力的股东”,在公司治理层面的话语权不可忽视。
对一汽而言,拿一汽丰田股权换广汽股份,本质上是把一块正在缩水的合资资产,置换为接入广汽新能源技术和市场化机制的通道。一汽自主新能源渗透率仅13.5%,合资品牌新能源产量更是仅6.1万辆,转型节奏明显滞后于行业。用合资换技术,是一笔划算的买卖。
对丰田而言,中方股东形成合力,决策更统一。过去南北两个合资体系各自为战,产品内耗、渠道内耗、价格内耗,最终伤害的是品牌本身。整合之后,销售体系更统一,产品阵容更清晰,定价体系回归理性。
对行业而言,这笔交易打响了中国汽车国央企整合的“第一枪”。招商证券国际在研报中评价,广汽推动国资车企内部重组,“在行业供给侧改革方面起到示范效应,有利于行业逐步出清过剩产能,减少重复建设”。但招商证券也给出了一个冷静的判断——“弱弱联合”的实质效果仍有待观察。
整合是手段,不是目的
广汽一汽的“联姻”,不是谁吃掉谁,也不是简单的抱团取暖。它是一次对合资存量资产的重新配置,也是一次对自主品牌协同路径的探索。
大和证券的研报给出了一个务实的判断:此类国企合并需要相当长时间才能完成,“考虑大幅裁员空间有限,加上中国国内汽车市场当前疲弱,预期较显著的财务改善,可能需要数年后才显现”。
方向已经清晰:中国汽车行业的整合,正在从零和博弈转向经营权限、利润分配、技术共享的分层设计。谁更懂经营,经营权就给谁;谁提供了资源,谁就在利润端和技术端保持连接。产权和经营权分开,各取所需。
但整合从来不是万能药。如果只是增加一个战略股东,却不能真正削减重复车型、平台和渠道,不仅难以释放规模效应,反而会加剧内部竞争。南北丰田的渠道打通能否落地,红旗与埃安的技术共享能否突破利益壁垒,一汽的央企身份与广汽的市场化基因能否真正融合——这些问题的答案,不在公告里,在接下来几年的执行中。
一汽和广汽用一纸公告,给出了一个可能的答案。这个答案不完美,执行起来也不会一帆风顺。但它至少证明了一件事:在存量竞争的时代,国企之间不只有竞争一条路。
方向已经清晰,剩下的交给时间。
相关文章
-
91辛烷值也能榨1200匹惊人马力
-
问界M6软硬实力双封顶,这台家用 SUV 藏着华为的底牌
-
21.99万起,大众安徽与众08猎影版是真香还是套路?
-

推荐四驱性能Ultra 领克07GT购车指南
-

智元-精灵G2 | 申报2026第八届金辑奖汽车新供应链百强
-

客户流失,日本零部件商看向中国
-

星尘智能发布在线强化学习框架SmoothRL
-

长城魏牌高山家族扩员:PHEV新版型9月上市,HEV版本四季度推出